
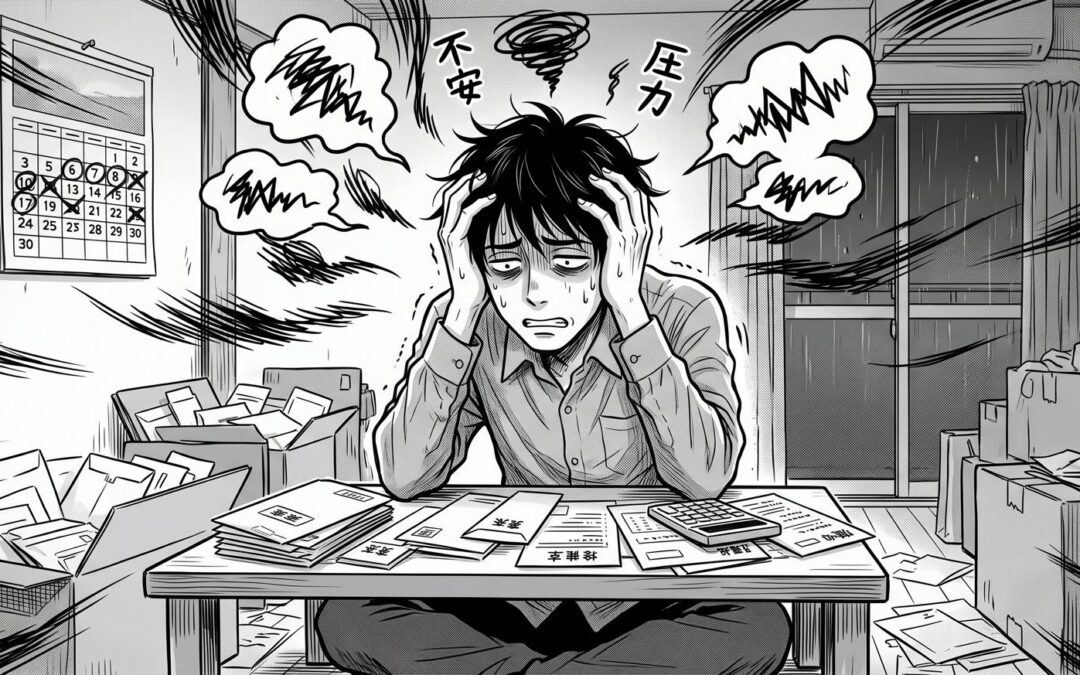
Cuando las deudas empiezan a afectar nuestra salud mental
Las dificultades económicas no solamente pueden afectar nuestro bolsillo. Cuando las deudas se acumulan, los ingresos no alcanzan o sentimos que no tenemos control sobre nuestro dinero, es posible que aparezcan preocupación constante, ansiedad, estrés, irritabilidad e incluso dificultades para dormir.
Para algunas personas, pensar en las deudas se convierte en una actividad recurrente: revisar la cuenta bancaria varias veces al día, calcular cuánto dinero queda disponible, evitar revisar los mensajes del banco o sentir temor cada vez que llega una notificación relacionada con una tarjeta de crédito.
El problema puede intensificarse cuando no existe una adecuada organización financiera y las decisiones económicas se toman principalmente para aliviar emociones desagradables del momento.
No significa que todas las personas que tienen deudas desarrollarán un problema psicológico. Sin embargo, cuando las preocupaciones económicas comienzan a interferir con el sueño, el trabajo, las relaciones o la capacidad para disfrutar de otras actividades, puede ser importante prestar atención a lo que está ocurriendo.
¿Por qué las deudas pueden generar ansiedad y estrés?
Las deudas pueden mantener a una persona en un estado de preocupación anticipatoria. La mente puede comenzar a imaginar diferentes escenarios negativos: “¿Qué pasará si no puedo pagar?”, “¿Y si pierdo mi trabajo?”, “¿Cómo voy a cubrir todos mis gastos?”, “¿Qué van a pensar de mí?”.
Cuando estas preguntas aparecen repetidamente y no se acompañan de un plan concreto, pueden aumentar la sensación de amenaza y falta de control.
Además, una deuda no siempre representa solamente una cantidad de dinero pendiente. Para algunas personas puede estar relacionada con sentimientos de fracaso, vergüenza, culpa o miedo a decepcionar a familiares o pareja.
El círculo entre ansiedad, estrés y malas decisiones financieras
Una situación frecuente es que el estrés financiero termine influyendo en la manera en que una persona toma decisiones.
Por ejemplo, alguien puede sentirse abrumado al revisar sus cuentas y decidir simplemente no hacerlo. Al evitar mirar sus estados de cuenta, obtiene un alivio momentáneo, pero posteriormente puede descubrir que los intereses o pagos pendientes aumentaron.
También puede ocurrir lo contrario: revisar constantemente las cuentas, realizar cálculos repetitivos y buscar información financiera durante horas sin llegar a tomar una decisión concreta.
De esta manera puede formarse un círculo:
Preocupación → ansiedad → evitación o decisiones impulsivas → mayores problemas financieros → más preocupación.
¿Qué relación existe entre el manejo del dinero y el bienestar psicológico?
Administrar adecuadamente el dinero no significa necesariamente tener grandes ingresos. También implica desarrollar hábitos que permitan conocer cuánto dinero entra, cuánto se gasta, qué obligaciones existen y qué decisiones pueden tomarse de acuerdo con las posibilidades reales.
Cuando una persona no tiene claridad sobre sus finanzas, puede experimentar una sensación permanente de incertidumbre.
Por ejemplo, gastar sin registrar los consumos pequeños puede hacer que al final del mes sea difícil comprender dónde se fue el dinero. Si además existen compras impulsivas, créditos o uso frecuente de tarjetas, el problema puede acumularse progresivamente.
En nuestra experiencia clínica, cuando una persona consulta por ansiedad relacionada con sus problemas económicos, no siempre es suficiente trabajar únicamente sobre la preocupación. También puede ser necesario comprender los hábitos, pensamientos y emociones que están influyendo en sus decisiones.
Ejemplo clínico: “Prefiero no mirar cuánto debo”
En un caso clínico un paciente ha comenzado a evitar revisar sus estados de cuenta porque hacerlo le genera ansiedad.
Durante algunos días siente alivio al no pensar en el problema. Sin embargo, cuando llega una fecha de pago o recibe una llamada relacionada con una deuda, la ansiedad aumenta nuevamente.
En este caso, la evitación puede estar funcionando como una estrategia para reducir temporalmente el malestar, pero no resuelve el problema financiero y puede contribuir a mantenerlo.
¿Cómo el tratamiento en psicoterapia puede ayudarte?
La psicoterapia puede ayudar a comprender qué está ocurriendo emocionalmente cuando las dificultades económicas generan ansiedad, estrés o preocupación persistente.
El tratamiento puede abordar diferentes aspectos, dependiendo de las necesidades de cada persona. Por ejemplo:
- Identificar pensamientos catastróficos relacionados con el dinero y las deudas.
- Reconocer conductas de evitación frente a las responsabilidades financieras.
- Comprender qué emociones pueden estar relacionadas con las compras impulsivas.
- Trabajar la tolerancia al malestar y la capacidad para tomar decisiones sin actuar únicamente desde la ansiedad.
- Desarrollar estrategias para afrontar situaciones económicas difíciles.
- Explorar creencias aprendidas sobre el dinero, el éxito, el fracaso o la responsabilidad.
- Fortalecer habilidades para establecer límites y conversar sobre asuntos económicos con la pareja o la familia.
- Diferenciar entre una dificultad financiera concreta y la respuesta emocional que esta situación está generando.
La psicoterapia no reemplaza la asesoría financiera. Cuando existen problemas económicos importantes, puede ser útil complementar el tratamiento psicológico con orientación financiera o contable que permita organizar las obligaciones y evaluar alternativas.
Cuando preocuparse por las deudas se vuelve constante
Es normal sentir preocupación cuando existe una obligación económica importante. Sin embargo, conviene observar si esa preocupación comienza a ocupar gran parte del día.
Algunas señales de alerta pueden ser:
- Pensar constantemente en las deudas.
- Tener dificultades para conciliar o mantener el sueño.
- Sentirse irritable o con poca paciencia.
- Evitar revisar cuentas, estados bancarios o mensajes relacionados con pagos.
- Revisar las cuentas de manera repetitiva sin conseguir tranquilidad.
- Tener dificultades para concentrarse en el trabajo o los estudios.
- Experimentar síntomas físicos asociados a la ansiedad.
- Discutir frecuentemente con la pareja o familiares por asuntos económicos.
- Utilizar compras, comida, alcohol u otras conductas como una forma de escapar temporalmente de la preocupación.
- Pedir nuevos préstamos para cubrir gastos anteriores sin una planificación clara.
- Sentir vergüenza intensa o desesperanza debido a la situación económica.
No es necesario presentar todas estas señales para considerar que sería conveniente recibir orientación profesional.
Las compras impulsivas también pueden estar relacionadas con el malestar emocional
En algunas personas ocurre un patrón diferente: el problema no solamente está en las deudas, sino en la manera en que se utiliza el dinero para regular emociones.
Una persona puede comprar cuando está triste, aburrida, ansiosa, frustrada o después de un día particularmente difícil. Durante la compra puede experimentar alivio o satisfacción, pero posteriormente aparecen culpa y preocupación por el dinero gastado.
Este patrón puede repetirse y contribuir al endeudamiento.
Por eso, comprender qué ocurre antes, durante y después de una compra impulsiva puede ser una parte importante de la evaluación psicológica.
Ejemplo clínico: gastar para sentirse mejor
Un paciente que después de una jornada laboral estresante suele realizar compras por internet.
Inicialmente puede decirse: “Me lo merezco después de este día”. Sin embargo, cuando revisa su tarjeta de crédito posteriormente, siente culpa y ansiedad.
En terapia, además de analizar el comportamiento financiero, sería importante explorar qué necesidad emocional estaba intentando satisfacer mediante esas compras y qué otras estrategias podrían ayudarle a afrontar el estrés.
¿Las dificultades económicas pueden afectar a la pareja?
Sí. El dinero puede convertirse en una fuente importante de conflictos dentro de una relación.
Las discusiones pueden aparecer por diferencias en la manera de gastar, ahorrar o asumir responsabilidades económicas. También pueden existir conflictos cuando uno de los miembros de la pareja desconoce la verdadera magnitud de las deudas del otro.
Por ejemplo, una persona puede considerar que ahorrar es prioritario, mientras que su pareja puede darle mayor importancia a disfrutar del presente. Ninguna de estas posiciones necesariamente explica por sí sola el conflicto; lo importante es cómo ambos manejan sus diferencias y si pueden establecer acuerdos.
Cuando existe ansiedad financiera, las discusiones pueden intensificarse porque las conversaciones sobre dinero son interpretadas como críticas, reclamos o cuestionamientos personales.
El objetivo no es eliminar toda preocupación por el dinero
Tener cierta preocupación frente a una deuda puede ser una respuesta comprensible. El objetivo no consiste necesariamente en conseguir que una persona nunca vuelva a preocuparse por sus finanzas.
Más bien, se busca que pueda relacionarse con sus problemas económicos de una manera más organizada y funcional.
Esto implica reconocer la situación, evaluar las alternativas disponibles y tomar decisiones sin quedar paralizado por la ansiedad ni actuar impulsivamente para conseguir un alivio inmediato.
Las dificultades económicas pueden hacernos sentir atrapados, especialmente cuando no encontramos una manera clara de salir del círculo de preocupación, evitación o decisiones impulsivas.
Pedir ayuda puede ser una oportunidad para comprender qué está pasando y comenzar a recuperar una sensación de mayor control sobre nuestras decisiones.
@liberabienestaremocional 💰🧠 Cuidar nuestras finanzas también puede ser una forma de cuidar nuestra salud mental. El dinero no lo resuelve todo, pero una administración desordenada puede convertirse en una fuente importante de preocupación, estrés, conflictos familiares y dificultades para dormir. Aprender a organizar nuestros ingresos, diferenciar necesidades de deseos, establecer prioridades y evitar gastos que superen nuestras posibilidades puede ayudarnos a sentir mayor control y reducir parte de la ansiedad relacionada con las dificultades económicas. También es importante recordar que tener problemas financieros no significa haber fracasado. A veces necesitamos detenernos, revisar nuestros hábitos y tomar decisiones diferentes, paso a paso. 🤝 Cuidar nuestra salud mental también implica construir una relación más consciente y responsable con el dinero. 🌱 #PsicólogoLuisAntonioHendersonNegrillo #SaludFinanciera #BienestarEmocional #Libera ♬ sonido original - Libera - Bienestar Emocional

Nuestros últimos artículos de psicología:
¿Tus padres te manipulan por dinero? Señales y límites
Soy adulto: ¿Cómo saber si mis padres me manipulan para darles dinero? Recibir un mensaje de texto de tus padres no...
Cómo mejorar mi inteligencia emocional de forma práctica
Termina una reunión de trabajo o una conversación familiar y notas cómo la molestia o la ansiedad te nublan el juicio....
Proceso de Recuperación de la Depresión Mayor
Proceso de recuperación de un paciente con depresión mayor: etapas, realidad clínica y esperanza Despertar por la mañana...
Mi hija de 11 años tiene enamorado: ¿qué hacer como padres?
Llegas a casa después de una jornada larga y, entre la merienda y las tareas escolares, tu hija de 11 años suelta una...
Falta de Validación de los Padres en Adultos
Alcanzas un ascenso esperado, lideras un proyecto con éxito o concluyes un posgrado exigente. Sin embargo, al compartir...
La satisfacción en la intimidad: ¿Por qué no es responsabilidad exclusiva de tu pareja?
Durante mucho tiempo se ha mantenido la idea preconcebida de que el placer y la plenitud en la relación de pareja deben...