
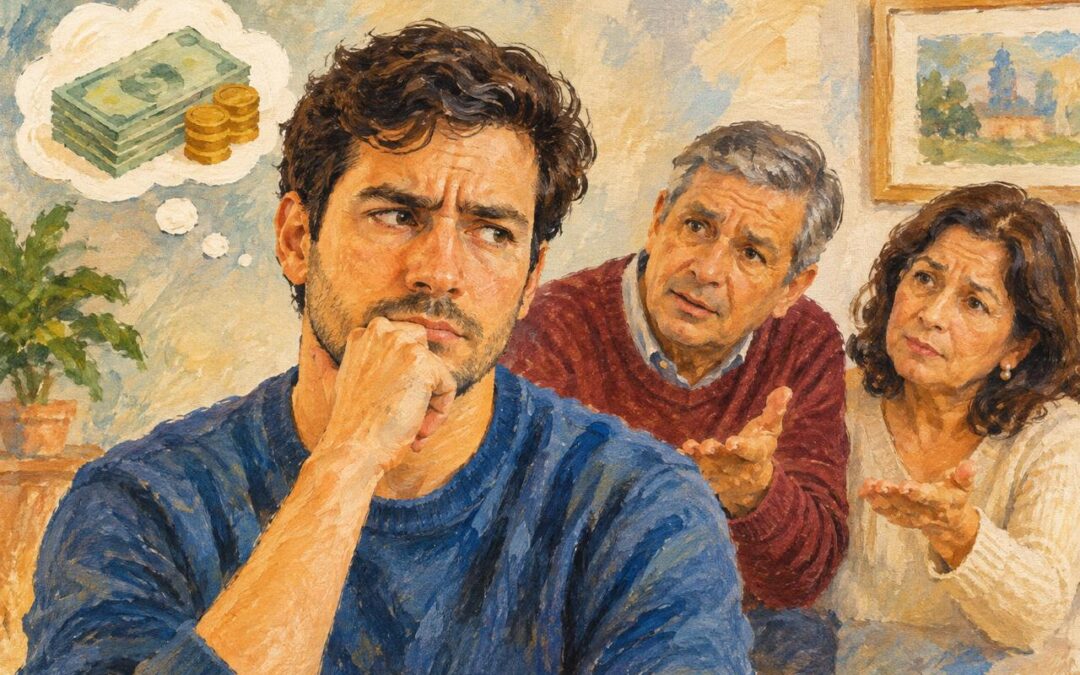
Soy adulto: ¿Cómo saber si mis padres me manipulan para darles dinero?
Recibir un mensaje de texto de tus padres no debería generar un nudo inmediato en el estómago. Sin embargo, para muchos adultos, cada llamada familiar viene acompañada de una solicitud económica encubierta o directa: una deuda imprevista, una factura médica que no cuadra o la queja recurrente de que «el dinero no alcanza». Cedes una vez, luego otra, postergando tus propios proyectos de ahorro, estudios o independencia, mientras una sensación persistente de malestar te acompaña. Si te preguntas si se trata de solidaridad genuina o si estás viviendo una situación de manipulación financiera de los padres, es indispensable detenerte a examinar la dinámica.
La frontera entre la reciprocidad filial y el abuso suele volverse difusa debido a mandatos culturales y lazos afectivos profundos. Reconocer la diferencia no es un acto de egoísmo ni de ingratitud, sino un paso necesario para proteger tu salud mental, tu patrimonio y tu autonomía. A lo largo de esta guía, analizaremos qué define esta problemática, cuáles son sus causas, las señales de advertencia más comunes, ejemplos clínicos ilustrativos y cómo el acompañamiento terapéutico permite reestructurar estos vínculos.
¿Qué es la manipulación financiera parental en la adultez?
La manipulación económica por parte de los progenitores ocurre cuando se utiliza el afecto, la autoridad jerárquica o el sentido del deber para obtener recursos financieros de los hijos adultos, pasando por alto la capacidad económica, metas o el consentimiento libre de estos últimos. A diferencia del apoyo mutuo en situaciones de emergencia puntual, este patrón se caracteriza por la recurrencia, la falta de transparencia sobre el destino de los fondos y el uso de la coacción psicológica para evitar la negativa.
Factores y causas detrás de esta dinámica familiar
Este comportamiento rara vez surge de manera aislada; suele ser el reflejo de dinámicas relacionales disfuncionales aprendidas o sostenidas durante décadas:
-
Inversión de roles (parentificación): Hijos que desde temprana edad asumieron el rol de cuidadores o proveedores emocionales de sus padres, normalizando la responsabilidad sobre la estabilidad de los adultos.
-
Carencia de planificación financiera y dependencia: Progenitores que no previeron su jubilación o sostienen hábitos de consumo desmedidos y asumen que la descendencia constituye su seguro de retiro obligatorio.
-
Creencias culturales de deuda vitalicia: La idea arraigada de que los hijos «deben» devolver financieramente los cuidados, alimentación y educación recibidos durante la infancia.
-
Dificultad para tolerar la individuación: Familias con límites difusos donde el crecimiento económico o personal de un miembro se percibe como una amenaza al control o a la cohesión del sistema familiar.
Señales de alerta para identificar el chantaje económico
Identificar la manipulación requiere observar tanto el discurso de los padres como la respuesta emocional propia:
-
Uso sistemático de la culpa: Expresiones como «con todo lo que sacrifiqué por ti» o «después de viejo nadie se acuerda de mí» cuando expresas que no puedes cubrir un gasto.
-
Falta de rendición de cuentas: Solicitudes de dinero urgente para cubrir supuestas emergencias que nunca se detallan con comprobantes ni presupuestos claros.
-
Trato condicional: El cariño, la aprobación o la presencia familiar aumentan drásticamente cuando aportas dinero, pero se transforman en frialdad, hostilidad o ley del hielo si decides negarte.
-
Vigilancia de tus ingresos: Cuestionamientos sobre cómo gastas tu propio sueldo, críticas si sales de viaje o compras algo personal, bajo el argumento de que «tienes dinero de sobra para prestarles».
-
Secretismo y divisiones familiares: Peticiones de dinero a espaldas de tus hermanos o de tu propia pareja, pidiéndote expresamente que «no comentes nada».
Casos ilustrativos desde la consulta
Caso 1: El falso auxilio médico y la deuda invisible Un consultante de 32 años acudió a terapia presentando niveles elevados de ansiedad e insomnio. Cada mes destinaba cerca del 40% de sus ingresos como diseñador a cubrir supuestos tratamientos médicos de su madre. Cuando él se ofreció a pagar directamente en la clínica o afiliarla a un seguro privado de salud, la madre reaccionó con indignación, acusándolo de no confiar en ella y de «humillarla». El análisis del patrón reveló que los fondos se utilizaban para saldar deudas de juego de otro familiar. El consultante no estaba prestando auxilio médico; estaba sosteniendo una dinámica de encubrimiento forzada por el miedo a ser tildado de mal hijo.
Caso 2: La jubilación impuesta por parentificación Una profesional de 29 años se encontraba estancada en sus planes de mudarse de forma independiente. Su padre, en plena capacidad laboral, decidió dejar su empleo informal aduciendo que «sus hijos ya eran profesionales y les tocaba mantener la casa». Si ella mencionaba su deseo de alquilar un departamento propio, el padre dejaba de hablarle por semanas y sufría episodios de descompensación emocional que alarmaban a la familia. Mediante el trabajo clínico, la paciente comprendió que su solvencia económica estaba siendo utilizada como ancla para impedir su autonomía y mantenerla dentro del núcleo parental.
Estrategias prácticas para establecer límites financieros
Poner un freno a este tipo de dinámicas demanda constancia y firmeza emocional:
-
Evalúa tu capacidad real: Determina un presupuesto personal inamovible. Nunca entregues dinero que comprometa tus necesidades básicas, tu fondo de emergencia o tus deudas prioritarias.
-
Cambia la entrega de efectivo por alternativas: Si el pedido es para alimentación o servicios básicos, ofrece pagar la factura directamente o llevar provisiones en lugar de transferir dinero en efectivo. La reacción ante este ofrecimiento suele evidenciar si existía una necesidad real o una búsqueda de control.
-
Comunica tus límites con frases directas y sin sobrejustificaciones: Respuestas como «No cuento con el presupuesto para cubrir ese monto este mes» o «Puedo ayudarte con X cantidad fija y nada más» evitan abrir debates innecesarios. Dar demasiadas explicaciones suele otorgar argumentos a la otra parte para refutar tus motivos.
-
Aprende a tolerar la incomodidad de la culpa inicial: La culpa que experimentas no indica que hayas cometido una falta moral; es el resultado del quiebre de una expectativa impuesta.
@liberabienestaremocional 💰🧠 Cuidar nuestras finanzas también puede ser una forma de cuidar nuestra salud mental. El dinero no lo resuelve todo, pero una administración desordenada puede convertirse en una fuente importante de preocupación, estrés, conflictos familiares y dificultades para dormir. Aprender a organizar nuestros ingresos, diferenciar necesidades de deseos, establecer prioridades y evitar gastos que superen nuestras posibilidades puede ayudarnos a sentir mayor control y reducir parte de la ansiedad relacionada con las dificultades económicas. También es importante recordar que tener problemas financieros no significa haber fracasado. A veces necesitamos detenernos, revisar nuestros hábitos y tomar decisiones diferentes, paso a paso. 🤝 Cuidar nuestra salud mental también implica construir una relación más consciente y responsable con el dinero. 🌱 #PsicólogoLuisAntonioHendersonNegrillo #SaludFinanciera #BienestarEmocional #Libera ♬ sonido original - Libera - Bienestar Emocional

Nuestros últimos artículos de psicología:
Sobreimplicación con los padres: cómo poner límites sanos
Ves que tu madre descuida su salud o que tu padre toma una decisión financiera poco prudente. De inmediato, sientes un...
Asimetría en relaciones no monógamas: causas y manejo
Asimetría en relaciones no monógamas: cómo gestionar distintos ritmos de exploración sexual y relacional Acordar abrir la...
Soy gay y siempre salgo con chicos en el clóset que no quieren nada serio: ¿por qué ocurre este patrón?
Soy gay y siempre salgo con chicos en el clóset que no quieren nada serio: ¿por qué ocurre este patrón? Conoces a...
Quiero abrir mi relación y mi pareja no quiere: ¿qué hacer?
Quiero abrir mi relación y mi pareja no quiere: cómo saber si es momento de terminar para evitar mayor desgaste Plantear...
Cómo mejorar mi inteligencia emocional de forma práctica
Termina una reunión de trabajo o una conversación familiar y notas cómo la molestia o la ansiedad te nublan el juicio....
Proceso de Recuperación de la Depresión Mayor
Proceso de recuperación de un paciente con depresión mayor: etapas, realidad clínica y esperanza Despertar por la mañana...